Domain einfacher-lernen.de kaufen?
Wir ziehen mit dem Projekt
einfacher-lernen.de um.
Sind Sie am Kauf der Domain
einfacher-lernen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einfacher-lernen.de kaufen?
Was ist Fortbildung und Weiterbildung?
Fortbildung und Weiterbildung sind Maßnahmen, die dazu dienen, die beruflichen Fähigkeiten und Kenntnisse einer Person zu verbessern und zu erweitern. Während Fortbildung in der Regel auf die Vertiefung bereits vorhandener Fähigkeiten abzielt, zielt Weiterbildung darauf ab, neue Fähigkeiten zu erlernen. Beide Arten von Bildungsmaßnahmen sind wichtig, um mit den ständigen Veränderungen in der Arbeitswelt Schritt zu halten und beruflich erfolgreich zu sein. Fortbildung und Weiterbildung können in Form von Seminaren, Kursen, Workshops, Schulungen oder auch Selbststudium erfolgen. Es ist wichtig, kontinuierlich in die eigene berufliche Entwicklung zu investieren, um wettbewerbsfähig zu bleiben und neue Karrieremöglichkeiten zu erschließen. **
Wie kann man den Hebelmechanismus nutzen, um schwere Lasten einfacher zu bewegen?
Der Hebelmechanismus nutzt eine längere Hebelarmseite, um eine größere Kraft auf eine kürzere Lastseite auszuüben. Durch die Hebelwirkung kann man schwere Lasten mit weniger Kraftaufwand bewegen. Je länger der Hebelarm ist, desto einfacher wird es, schwere Lasten zu bewegen. **


Ähnliche Suchbegriffe für Steuerliche Lasten
Top-Angebote
Produkte zum Begriff Steuerliche Lasten:
-
FACOM Transportwagen fuer schwere LastenKommissionierwagen für schwere Lasten Traglast 500 kgProduktstärken:Ideal zum Abstellen und Transportieren schwerer LastenMaximale Widerstandsfähigkeit und HandlichkeitTraglast: 500 kgExtrem widerstandsfähige, geschweißte StahlrohrstrukturObere Platte und untere Ablage aus 20/10 mm StahlLeicht fahrbar4 große Räder: 2 schwenkbare Räder (mit Feststeller) und 2 stationäre Räder, Ø 160 mm, gummibereift, damit der Wagen (auch stark beladen) leicht fahrbar istRobuster und bequemer GriffObere Platte mit 25 mm hohem Rand auf 3 Seiten (davon 2 hochklappbar), damit beim Transport keine Gegenstände/Werkzeuge herunterfallen könnenUntere Kanten zum Schutz der Fersen abgerundetZubehör: Zusätzliche Ablagen aus verzinktem Stahlblech (2 mm stark) mit erhöhten Kanten zur SturzsicherungTechnische Daten:H [mm]: 903L [mm]: 1092T [mm]: 617[kg]: 42670,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
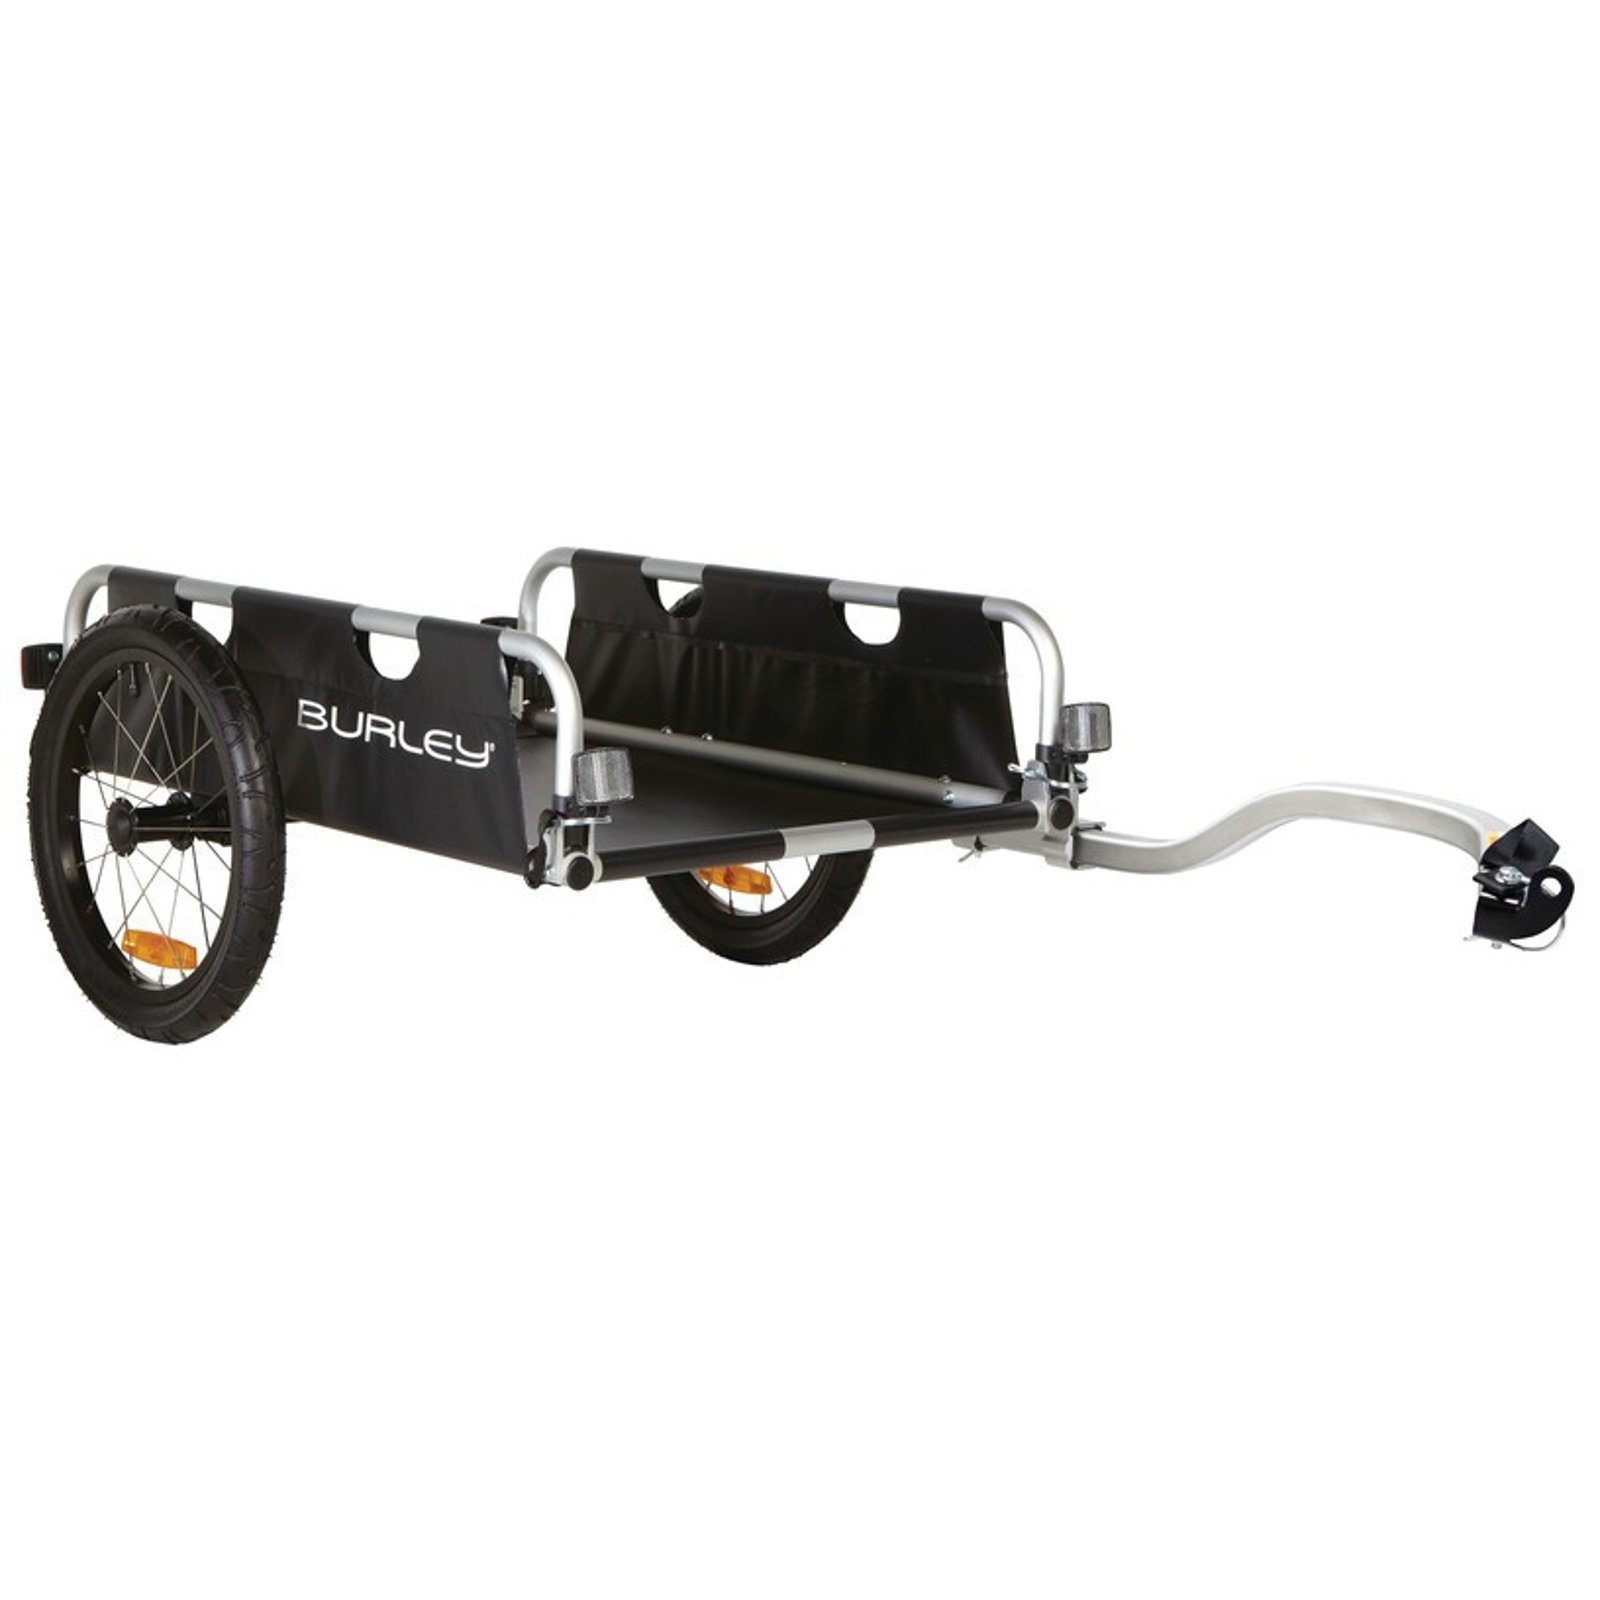
Burley Lasten Fahrradanhänger Flatbed, SchwarzDer Burley Flatbed Fahrrad-Lasten-Anhänger ist ein robuster und leichter Transportanhänger, der speziell für den Lastentransport und sperrige Ladung entwickelt wurde. Dank seines niedrigen Schwerpunkts kann der Fahrradanhänger sicher und stabil mit bis zu 45kg belastet werden. Der Anhänger ist kompakt zusammenfaltbar und somit nach jedem Transport einfach zu verstauen. - robuster und leichter Transportanhänger - speziell konzipiert für den Lastentransport und sperrige Ladung - kompakt zusammenfaltbar - 16"-Aluminium-Speichenlaufräder mit Strassenbereifung und Push-Button-Funktion - Flex Connector erlaubt es das angekuppelte Fahrrad abzulegen - weitere Bereifungen möglich: 16"x3"-Geländebereifung - Inklusive Deichsel - niedriger Schwerpunkt - Gepäcknetz und Packtasche optional erhältlich Technische Daten Gewicht: ca. 6,6 kg Zuladung: max. 45 kg Stauraum (LxBxH): ca. 82,5 x 52,0 x 18,0 cm Außenmaße, aufgebaut (LxBxH): ca. 83,8 x 78,5 x 40,9 cm Außenmaße, gefaltet (LxBxH): ca. 84,0 x 58,4386,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Fortbildung und Weiterbildung das Gleiche?
Nein, Fortbildung und Weiterbildung sind nicht dasselbe, obwohl sie oft synonym verwendet werden. Fortbildung bezieht sich in der Regel auf die Verbesserung der bestehenden Kenntnisse und Fähigkeiten in einem bestimmten Bereich, während Weiterbildung darauf abzielt, neue Fähigkeiten und Kenntnisse zu erwerben, die über das bisherige Wissen hinausgehen. Fortbildung ist eher auf die berufliche Entwicklung ausgerichtet, während Weiterbildung auch persönliche Interessen abdecken kann. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **

Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
Top-Angebote
Produkte zum Begriff Steuerliche Lasten:
-
FACOM Transportwagen fuer schwere LastenKommissionierwagen für schwere Lasten Traglast 500 kgProduktstärken:Ideal zum Abstellen und Transportieren schwerer LastenMaximale Widerstandsfähigkeit und HandlichkeitTraglast: 500 kgExtrem widerstandsfähige, geschweißte StahlrohrstrukturObere Platte und untere Ablage aus 20/10 mm StahlLeicht fahrbar4 große Räder: 2 schwenkbare Räder (mit Feststeller) und 2 stationäre Räder, Ø 160 mm, gummibereift, damit der Wagen (auch stark beladen) leicht fahrbar istRobuster und bequemer GriffObere Platte mit 25 mm hohem Rand auf 3 Seiten (davon 2 hochklappbar), damit beim Transport keine Gegenstände/Werkzeuge herunterfallen könnenUntere Kanten zum Schutz der Fersen abgerundetZubehör: Zusätzliche Ablagen aus verzinktem Stahlblech (2 mm stark) mit erhöhten Kanten zur SturzsicherungTechnische Daten:H [mm]: 903L [mm]: 1092T [mm]: 617[kg]: 42670,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Fortbildung und Weiterbildung?
Fortbildung und Weiterbildung sind Maßnahmen, die dazu dienen, die beruflichen Fähigkeiten und Kenntnisse einer Person zu verbessern und zu erweitern. Während Fortbildung in der Regel auf die Vertiefung bereits vorhandener Fähigkeiten abzielt, zielt Weiterbildung darauf ab, neue Fähigkeiten zu erlernen. Beide Arten von Bildungsmaßnahmen sind wichtig, um mit den ständigen Veränderungen in der Arbeitswelt Schritt zu halten und beruflich erfolgreich zu sein. Fortbildung und Weiterbildung können in Form von Seminaren, Kursen, Workshops, Schulungen oder auch Selbststudium erfolgen. Es ist wichtig, kontinuierlich in die eigene berufliche Entwicklung zu investieren, um wettbewerbsfähig zu bleiben und neue Karrieremöglichkeiten zu erschließen. **
-
Wie kann man den Hebelmechanismus nutzen, um schwere Lasten einfacher zu bewegen?
Der Hebelmechanismus nutzt eine längere Hebelarmseite, um eine größere Kraft auf eine kürzere Lastseite auszuüben. Durch die Hebelwirkung kann man schwere Lasten mit weniger Kraftaufwand bewegen. Je länger der Hebelarm ist, desto einfacher wird es, schwere Lasten zu bewegen. **
-
Ist Fortbildung und Weiterbildung das Gleiche?
Nein, Fortbildung und Weiterbildung sind nicht dasselbe, obwohl sie oft synonym verwendet werden. Fortbildung bezieht sich in der Regel auf die Verbesserung der bestehenden Kenntnisse und Fähigkeiten in einem bestimmten Bereich, während Weiterbildung darauf abzielt, neue Fähigkeiten und Kenntnisse zu erwerben, die über das bisherige Wissen hinausgehen. Fortbildung ist eher auf die berufliche Entwicklung ausgerichtet, während Weiterbildung auch persönliche Interessen abdecken kann. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Steuerliche Lasten
-
Burley Lasten Fahrradanhänger Flatbed, SchwarzDer Burley Flatbed Fahrrad-Lasten-Anhänger ist ein robuster und leichter Transportanhänger, der speziell für den Lastentransport und sperrige Ladung entwickelt wurde. Dank seines niedrigen Schwerpunkts kann der Fahrradanhänger sicher und stabil mit bis zu 45kg belastet werden. Der Anhänger ist kompakt zusammenfaltbar und somit nach jedem Transport einfach zu verstauen. - robuster und leichter Transportanhänger - speziell konzipiert für den Lastentransport und sperrige Ladung - kompakt zusammenfaltbar - 16"-Aluminium-Speichenlaufräder mit Strassenbereifung und Push-Button-Funktion - Flex Connector erlaubt es das angekuppelte Fahrrad abzulegen - weitere Bereifungen möglich: 16"x3"-Geländebereifung - Inklusive Deichsel - niedriger Schwerpunkt - Gepäcknetz und Packtasche optional erhältlich Technische Daten Gewicht: ca. 6,6 kg Zuladung: max. 45 kg Stauraum (LxBxH): ca. 82,5 x 52,0 x 18,0 cm Außenmaße, aufgebaut (LxBxH): ca. 83,8 x 78,5 x 40,9 cm Außenmaße, gefaltet (LxBxH): ca. 84,0 x 58,4386,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbesserung von Unterricht und Lernen durch Nachhilfe, Taschenbuch von Betty McDonald, Verlag Unser Wissen, 978-620-8-61358-7Verbesserung Von Unterricht Und Lernen Durch Nachhilfe, Taschenbuch Von Betty Mcdonald, Verlag Unser Wissen, 978-620-8-61358-7, Seitenanzahl: 12474,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
-
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.